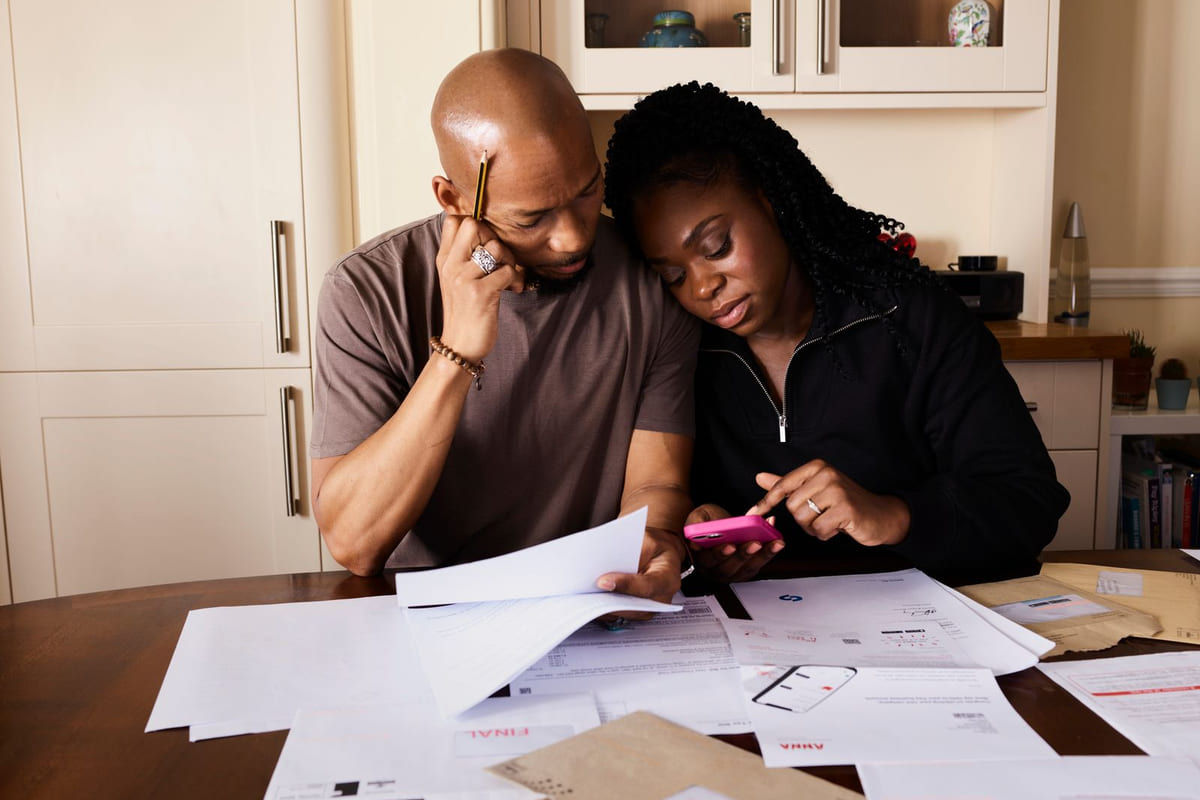
ความฝันเรื่องงานแต่งงานหรูหราอลังการมันสวยงาม แต่น้อยคนนักจะกล้าพูดความจริงที่ว่าจุดเริ่มต้นของหายนะทางการเงินในชีวิตคู่หลายคู่ ก็คือการจัดการเงินแต่งงานที่ผิดพลาดตั้งแต่แรกนั่นแหละ พอถึงเวลาต้องเผชิญหน้ากับความจริงที่ว่า “เงิน” มันไม่พอ หรือวิธีการหาเงินมันไม่ลงตัว ความรักที่เคยหวานก็พร้อมเปลี่ยนเป็นความขมได้ง่ายๆ เลย นี่คือสิ่งที่คู่รักส่วนใหญ่เลือกจะเมินหน้าหนี จนกว่าปัญหาจะประทุขึ้นมา
การตัดสินใจว่าจะแบ่งหน้าที่ หรือรวมเงินกันเพื่อเก็บเงินแต่งงาน ไม่ใช่แค่เรื่องของตัวเลข แต่มันคือการเปิดประตูสู่ความเข้าใจในทัศนคติทางการเงินของกันและกัน ที่หลายคู่พลาดก็เพราะมองข้ามรายละเอียดเล็กๆ เหล่านี้ไป การแยกหรือรวมเงินแต่งงานมันไม่ใช่แค่เรื่องความสะดวก แต่มันคือการสะท้อนความเชื่อเรื่องการใช้จ่าย การลงทุน และความรับผิดชอบร่วมกันในระยะยาวต่างหาก
แกะรอยปัญหา: ทำไมคู่รักส่วนใหญ่ถึงจัดการเงินแต่งงานพังไม่เป็นท่า
คู่รักหลายคู่มักคิดว่าเรื่องเงินแต่งงานเป็นเรื่องเล็ก เก็บไปเรื่อยๆ เดี๋ยวก็พอเอง หรือบางทีก็โยนภาระทั้งหมดไปให้ฝ่ายใดฝ่ายหนึ่ง ซึ่งล้วนเป็นทัศนคติที่นำไปสู่ปัญหาในอนาคตทั้งสิ้น ลองคิดดูว่าถ้าคนหนึ่งทุ่มเทเก็บออมอย่างเต็มที่ ขณะที่อีกคนยังใช้จ่ายฟุ่มเฟือยเหมือนเดิม ปัญหาไม่ได้อยู่ที่ว่าใครผิด แต่ปัญหาคือความคาดหวังที่ไม่ตรงกันต่างหาก
สิ่งที่มักเกิดขึ้นบ่อยๆ คือความไม่ชัดเจนเรื่องเป้าหมายทางการเงิน: อยากจัดงานแบบไหน? งบประมาณเท่าไหร่? ใครจะรับผิดชอบส่วนไหน? คำถามเหล่านี้มักถูกเลื่อนออกไปจนนาทีสุดท้าย เมื่อสถานการณ์บีบคั้น ก็เริ่มมีการใช้อารมณ์ตัดสินใจแทนเหตุผล ซึ่งนำไปสู่ความขัดแย้ง และอาจถึงขั้นทำให้แผนการแต่งงานต้องสะดุด
สัญญาณอันตรายที่บ่งบอกว่าคุณกำลังจัดการเงินแต่งงานผิดทาง
- เป้าหมายไม่ตรงกัน: ฝ่ายหนึ่งอยากจัดงานเล็กๆ แต่อีกฝ่ายอยากจัดงานใหญ่หรูหรา งบประมาณจึงบานปลายไม่จบสิ้น
- ไม่มีงบประมาณที่ชัดเจน: ไม่มีการกำหนดตัวเลขที่แน่นอนว่าต้องใช้เท่าไหร่ และจะเก็บออมอย่างไรให้ถึงเป้าหมาย
- การสื่อสารติดขัด: พูดคุยเรื่องเงินกันไม่ได้ หรือหลีกเลี่ยงที่จะคุยเรื่องค่าใช้จ่ายสำคัญๆ
- ภาระตกอยู่กับคนใดคนหนึ่ง: อีกฝ่ายไม่รู้สึกถึงความรับผิดชอบในการร่วมเก็บออม
- ใช้จ่ายเกินตัว: ยังคงมีพฤติกรรมการใช้จ่ายส่วนตัวที่เกินความจำเป็น ทำให้เงินเก็บไม่ถึงเป้าหมาย
- เริ่มมีปากเสียงเรื่องเงิน: สังเกตว่าเริ่มทะเลาะกันบ่อยขึ้นเกี่ยวกับค่าใช้จ่ายที่เกี่ยวข้องกับงานแต่งงาน
หากคุณเจอสัญญาณเหล่านี้ จงรู้ไว้ว่านี่ไม่ใช่เรื่องเล็กที่ต้องมองข้าม ปัญหานี้จะทวีความรุนแรงขึ้นเรื่อยๆ จนกว่าจะมีการพูดคุยและแก้ไขอย่างจริงจัง
เปิดมุมมอง: ทางเลือกในการบริหารเงินแต่งงาน
เมื่อรู้ว่าปัญหาคืออะไร ก็ถึงเวลาหาทางออก การจัดการเงินแต่งงานหลักๆ มีอยู่สองแนวทาง คือการแยกบัญชี และการรวมบัญชี ซึ่งแต่ละแบบก็มีข้อดีข้อเสียที่ต่างกันออกไป ไม่มีสูตรสำเร็จตายตัวว่าแบบไหนดีที่สุด สิ่งสำคัญคือต้องเลือกให้เหมาะกับลักษณะนิสัยและบริบทของคู่คุณเอง
1. ระบบแยกบัญชี: ‘เธอเก็บส่วนเธอ ฉันเก็บส่วนฉัน’
แนวทางนี้เหมาะสำหรับคู่รักที่ต้องการรักษาอิสระทางการเงินส่วนบุคคลไว้อย่างเต็มที่ โดยแต่ละฝ่ายจะรับผิดชอบค่าใช้จ่ายส่วนของตัวเอง เช่น เจ้าสาวรับผิดชอบค่าชุด ค่าแต่งหน้า เจ้าบ่าวรับผิดชอบค่าแหวน ค่าสถานที่ เป็นต้น หรือกำหนดสัดส่วนที่แต่ละคนต้องรับผิดชอบร่วมกันแล้วต่างคนต่างไปหามา
ข้อดีของการแยกบัญชี
- อิสระทางการเงิน: แต่ละฝ่ายสามารถจัดการเงินของตัวเองได้ตามต้องการ ไม่ต้องขออนุญาตอีกฝ่าย
- ลดความขัดแย้ง: ปัญหาเรื่องการใช้จ่ายส่วนตัวจะไม่ส่งผลกระทบต่อเงินแต่งงานโดยตรง เพราะต่างคนต่างมีส่วนที่ต้องรับผิดชอบชัดเจน
- ความรับผิดชอบส่วนบุคคล: สร้างวินัยทางการเงินให้แต่ละฝ่ายต้องรับผิดชอบเป้าหมายของตัวเอง
ข้อเสียของการแยกบัญชี
- เสี่ยงต่อความไม่เท่าเทียม: หากฝ่ายใดฝ่ายหนึ่งมีรายได้น้อยกว่า อาจแบกรับภาระมากเกินไป
- ขาดการร่วมมือ: อาจทำให้ความรู้สึกของการเป็นทีมเดียวกันลดลง
- อาจเกิดความเหลื่อมล้ำ: บางฝ่ายอาจถึงเป้าหมายก่อน แต่อีกฝ่ายยังไม่พร้อม ทำให้เกิดการรอคอย
2. ระบบรวมบัญชี: ‘เรามีเป้าหมายเดียวกัน เงินเราก็รวมกัน’
แนวทางนี้หมายถึงการที่คู่รักเปิดบัญชีร่วมกันเพื่อเก็บเงินแต่งงานโดยเฉพาะ โดยทั้งสองฝ่ายจะนำเงินมาสมทบเข้าบัญชีนี้ตามสัดส่วนที่ตกลงกัน อาจจะเท่ากัน หรือตามสัดส่วนรายได้ เพื่อให้เงินก้อนนี้เติบโตไปพร้อมกัน
ข้อดีของการรวมบัญชี
- สร้างความรู้สึกเป็นเจ้าของร่วมกัน: ทุกคนมีส่วนร่วมและรับผิดชอบเป้าหมายเดียวกัน
- โปร่งใส: ทุกฝ่ายเห็นความเคลื่อนไหวของเงินในบัญชีร่วมกัน ทำให้เกิดความไว้วางใจ
- บริหารจัดการง่าย: มีบัญชีเดียวที่ต้องโฟกัส ไม่ต้องแยกย่อยหลายส่วน
- การวางแผนระยะยาว: ส่งเสริมการวางแผนทางการเงินร่วมกันในอนาคต
ข้อเสียของการรวมบัญชี
- ความขัดแย้งเรื่องการใช้จ่าย: หากฝ่ายใดฝ่ายหนึ่งใช้จ่ายฟุ่มเฟือย อาจส่งผลกระทบต่อเงินเก็บรวม
- ลดอิสระส่วนบุคคล: การจะใช้จ่ายเงินในบัญชีนี้ต้องมีการปรึกษาและตกลงกัน
- ความเชื่อใจเป็นสิ่งสำคัญ: หากขาดความเชื่อใจ อาจนำไปสู่ปัญหาเรื่องการฉ้อฉลหรือปกปิดข้อมูล
ทางสายกลาง: การผสมผสานแนวทางอย่างลงตัว
ในโลกแห่งความเป็นจริง การเลือกใช้แนวทางใดแนวทางหนึ่งแบบ 100% อาจไม่ใช่คำตอบที่ดีที่สุดสำหรับทุกคู่รัก หลายคู่ประสบความสำเร็จด้วยการผสมผสานทั้งสองแนวทางเข้าด้วยกัน เช่น การมีบัญชีร่วมสำหรับเงินแต่งงานก้อนใหญ่ ขณะเดียวกันก็ยังคงมีบัญชีส่วนตัวสำหรับค่าใช้จ่ายประจำวันและเงินเก็บส่วนตัว เพื่อรักษาสมดุลระหว่างความเป็นอิสระและความรับผิดชอบร่วมกัน
วิธีสร้างระบบการเงินแต่งงานที่ยืดหยุ่นและมีประสิทธิภาพ
- เปิดอกคุย: นี่คือสิ่งสำคัญที่สุด จงพูดคุยเรื่องความคาดหวังทางการเงิน งบประมาณ และรูปแบบการจัดการเงินที่ทั้งสองฝ่ายสบายใจ
- กำหนดเป้าหมายให้ชัด: ตั้งงบประมาณที่แน่นอนว่าต้องใช้เท่าไหร่ และจะเก็บออมให้ถึงเป้าหมายเมื่อไหร่
- ตกลงสัดส่วนการสมทบ: จะแบ่งเท่ากัน หรือตามสัดส่วนรายได้ที่แต่ละคนหาได้ ควรมีการตกลงกันให้ชัดเจน
- สร้างบัญชีกลาง (ถ้าเลือก): หากตัดสินใจรวมบัญชี ให้เลือกธนาคารที่เหมาะสม และตกลงเรื่องการเข้าถึงและการควบคุมบัญชี
- ทบทวนและปรับปรุง: เมื่อเวลาผ่านไป สถานการณ์ทางการเงินอาจเปลี่ยนไป ควรมีการทบทวนแผนและปรับปรุงให้เหมาะสมอยู่เสมอ
การตัดสินใจว่าจะแยกหรือรวมเงินเพื่อการแต่งงานไม่ใช่การแข่งขันว่าใครจะถูกต้องที่สุด แต่มันคือการสร้างรากฐานความเข้าใจและเชื่อใจซึ่งกันและกันต่างหาก คำถามสำคัญที่ต้องกลับไปถามตัวเองและคู่ของคุณคือ “เราอยากสร้างชีวิตคู่แบบไหน และเราจะจัดการเรื่องเงินอย่างไรให้ความฝันนั้นเป็นจริงโดยไม่ทำลายความสัมพันธ์?” อย่าปล่อยให้เรื่องเงินกลายเป็นชนวนของความสัมพันธ์ที่ไม่ราบรื่น แต่จงใช้มันเป็นเครื่องมือในการสร้างความเข้าใจ และความแข็งแกร่งให้ชีวิตคู่ของคุณ